
Entender efectivo, costes y préstamos
Antes de añadir un FBO u otro avión, determina qué operaciones puede financiar la compañía. El pago anunciado es ingreso, no el beneficio restante después del vuelo. Este ejercicio sigue la compra real del Cessna y el contrato de tripulación de los capítulos anteriores.
Paso 1. Encontrar la compra en el flujo de caja
Abre Cash Flow Statement, actualiza y lee Current Cash y la fecha del informe. Localiza la compra del avión. El ejemplo registra 143.640 Cr por N5454S y un saldo de 414.022,87 Cr al capturar.
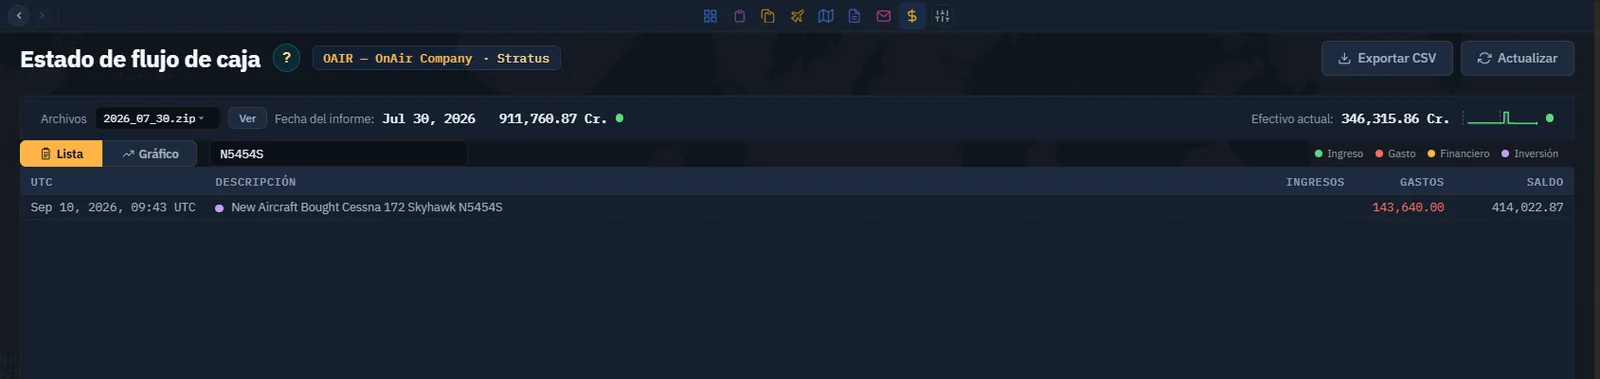
La captura localizada es posterior al saldo inicial citado en el texto. La compra de N5454S conserva un gasto de 143.640 Cr. y un saldo posterior de 414.022,87 Cr.; el efectivo actual de la cabecera incluye operaciones posteriores.
El registro pertenece a una compañía de pruebas existente con actividades anteriores. Esas transacciones históricas no son resultados de este tutorial.
Usa el filtro de descripción para aislar avión, combustible o comisión. Filtrar oculta filas; no redefine el saldo de toda la compañía. Lee la hora UTC y la columna ingreso/gasto antes de interpretar una entrada. Por ejemplo, recuperar una fianza no es cobrar un vuelo completado.
Paso 2. Separar movimientos de efectivo y rendimiento operativo
La leyenda distingue Revenue, Expense, Financial e Investment. Comprar el avión es inversión: el efectivo se convierte en un avión que aún posee la compañía. Combustible, salarios y mantenimiento explican otra parte de la actividad.
Abre Income Statement, selecciona fechas y pulsa Display. Compara ingresos y gastos y lee el resultado neto. No busques aquí todo el precio del avión como gasto operativo. Usa fechas coherentes en las comparaciones y comprueba informes disponibles si parece faltar actividad.
Usa Balance Sheet para activos, deudas y valor de la compañía en el último informe. Su fecha importa: actualizar no convierte un informe antiguo en un registro de efectivo en directo. Usa Current Cash para comprobar una compra inmediata.
Paso 3. Presupuestar el siguiente vuelo
Empieza por el pago esperado del trabajo aceptado. Enumera combustible pendiente de compra, alquiler o arrendamiento aplicable, tripulación, tasas aeroportuarias y reserva de mantenimiento. Incluye posicionamiento si la vuelta no tiene trabajo remunerado. Usa presupuestos actuales y contratos reales, no el coste horario de otro avión.
El trabajo del capítulo 8 paga 570 Cr por un pasajero. Esa cifra no demuestra beneficio. La distancia corta sirve para aprender, pero la compañía debe cubrir sus demás compromisos.
El contrato del piloto indica 115,50 Cr por hora de vuelo y 1.695 Cr semanales garantizados. Lee los cargos salariales reales al conciliar garantía y actividad; no supongas que cada cifra contractual es un débito inmediato adicional.
Paso 4. Detectar salidas recurrentes
Cambia el flujo de caja a Chart para ver la tendencia y vuelve a la lista para identificar las transacciones detrás de un movimiento.
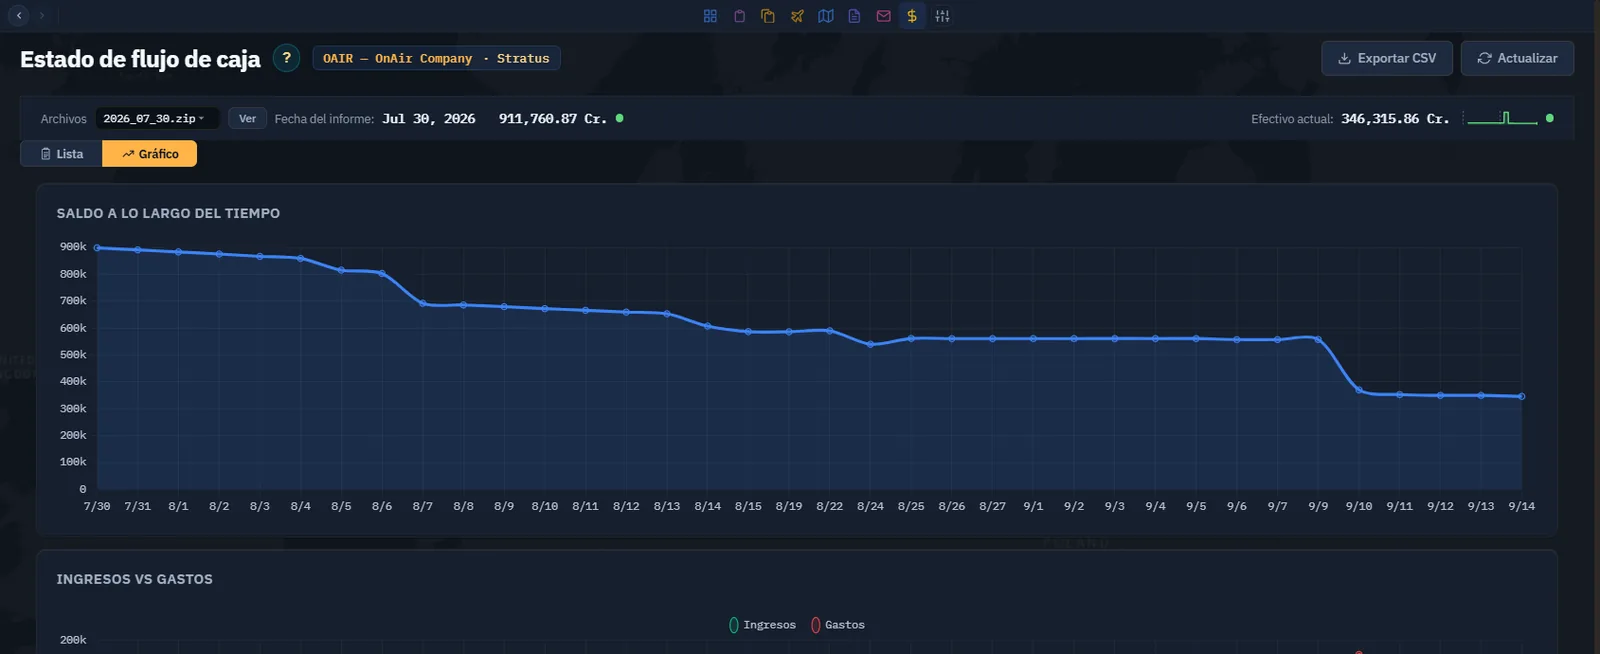
Comprueba salarios, alquileres, arrendamientos, préstamos y propiedad FBO recurrentes. Un alquiler inactivo puede seguir cobrando según contrato. Aviones, combustible y edificios pueden tener valor mientras falta efectivo para el siguiente pago. Reserva dinero antes de gastar el saldo en expansión.
Paso 5. Leer un préstamo antes de aceptarlo
Abre Loans y compara compromisos actuales y propuestas. Lee principal, primer pago, duración, semanas restantes, cuota semanal, tipo y deuda. Un bloqueo de habilidad, un error de carga y una lista vacía son estados distintos que requieren respuestas distintas.
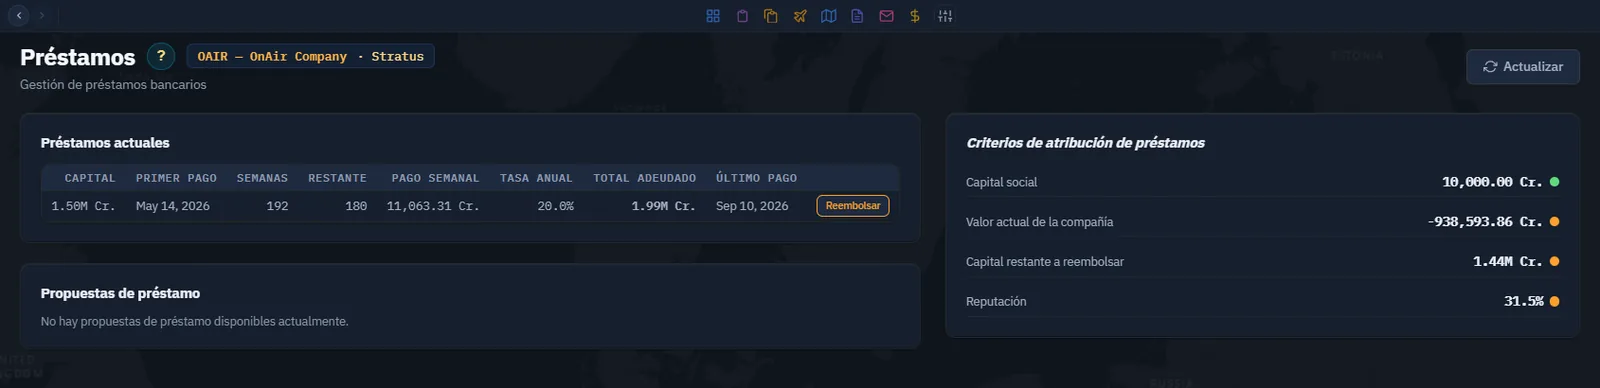
El préstamo existente muestra 11.063,31 Cr semanales. Inclúyelo en la revisión global aunque no se originara para N5454S. Antes de amortizar anticipadamente, lee presupuesto y penalización reales. Si consideras más deuda, estima cómo la actividad cubrirá la cuota incluso con poca utilización.
Paso 6. Conciliar tras un vuelo completado
Después de registrar el vuelo del simulador, vuelve al registro y localiza pago y cargos asociados. Separa operaciones anteriores por hora, descripción y avión. Compara con la estimación previa y anota por qué difiere.
Captura pendiente CF06 — resultado real del primer trabajo. Tras completar y registrar el vuelo real del capítulo 8, captura pago y costes pertinentes de combustible, aeropuerto, avión y tripulación. Añade una conciliación breve con referencia y fecha del vuelo. No uses un pago antiguo como prueba de entrega de esta misión.
Paso 7. Decidir la expansión
Continúa solo cuando conozcas efectivo disponible, compromisos recurrentes, coste de la próxima operación y reserva tras invertir. Si el plan exige que todos los vuelos ganen el máximo de inmediato, reduce primero su escala. El capítulo siguiente aplica esta comprobación antes de configurar el primer FBO.