
Comprendre la trésorerie, les coûts et les emprunts
Avant d’ajouter un FBO ou un avion, déterminez ce que la compagnie peut financer en exploitation. Le paiement annoncé d’une mission est une recette, pas le bénéfice restant après le vol. Cet exercice suit l’achat réel du Cessna et le contrat d’équipage des chapitres précédents.
Étape 1. Retrouver l’achat dans les flux de trésorerie
Ouvrez Cash Flow Statement, actualisez et lisez Current Cash ainsi que la date du rapport. Retrouvez l’achat dans les transactions. L’exemple enregistre 143 640 Cr pour N5454S et un solde de 414 022,87 Cr au moment de la capture.
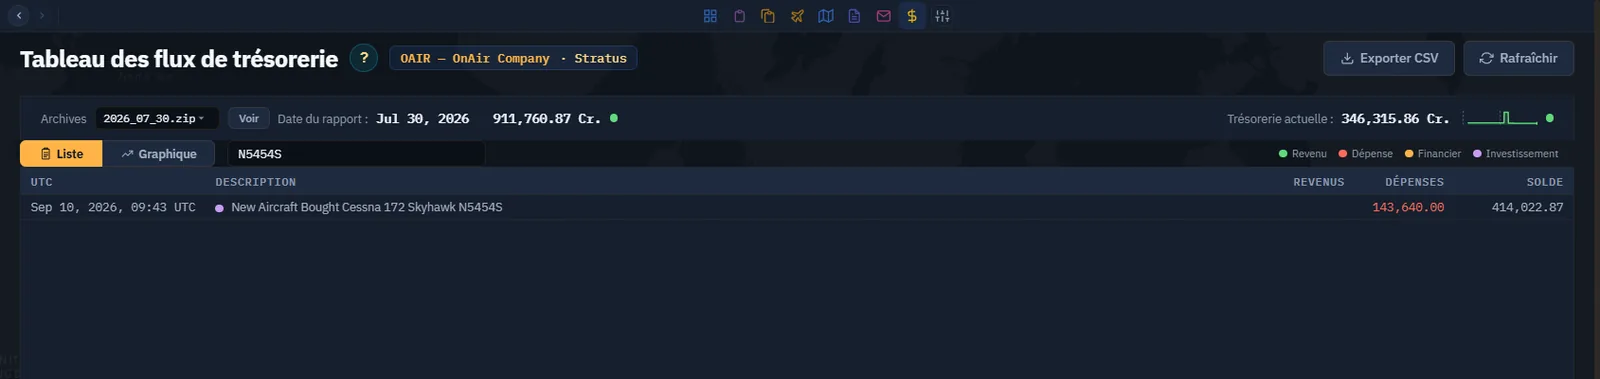
La capture localisée est plus récente que le solde initial cité dans le texte. La ligne d’achat de N5454S conserve 143 640 Cr. de dépense et 414 022,87 Cr. de solde après l’achat ; la trésorerie actuelle affichée en haut inclut les opérations ultérieures.
Le registre appartient à une compagnie de test existante ayant des activités antérieures. Ces anciennes transactions ne sont pas des résultats de ce tutoriel.
Utilisez le filtre de description pour isoler un avion, un achat de carburant ou des frais. Le filtre masque des lignes ; il ne redéfinit pas le solde de toute la compagnie. Lisez l’horodatage UTC et la colonne recette/dépense avant d’interpréter une entrée. Une caution rendue, par exemple, n’est pas le paiement d’un vol terminé.
Étape 2. Séparer les mouvements de trésorerie de la performance d’exploitation
La légende distingue Revenue, Expense, Financial et Investment. L’achat de l’avion est un investissement : l’argent est devenu un avion que la compagnie possède toujours. Carburant, salaires et maintenance expliquent une autre partie de l’activité.
Ouvrez Income Statement, choisissez la période et utilisez Display. Comparez recettes et dépenses, puis lisez le résultat net. Ne cherchez pas le prix entier de l’avion comme charge d’exploitation sur cette page. Utilisez les mêmes dates pour vos comparaisons et vérifiez la disponibilité des rapports si une activité semble manquer.
Utilisez Balance Sheet pour les actifs, dettes et valeur de la compagnie au dernier rapport financier. Sa date compte : actualiser la page ne transforme pas un ancien rapport en registre de trésorerie en direct. Utilisez Current Cash pour vérifier une dépense immédiate.
Étape 3. Préparer le budget du prochain vol
Partez du paiement attendu de la mission acceptée. Listez le carburant restant à acheter, les frais de location ou de crédit-bail applicables, l’équipage, les frais d’aéroport et une provision de maintenance. Incluez un repositionnement si le retour ne rapporte rien. Utilisez les devis actuels et les contrats réels au lieu de copier le coût horaire d’un autre avion.
La mission du chapitre 8 paie 570 Cr pour un passager. Ce chiffre ne suffit pas à établir un bénéfice. Sa courte distance convient à un premier exercice, mais la compagnie doit aussi couvrir ses autres engagements.
Le pilote recruté a un contrat de 115,50 Cr par heure de vol et 1 695 Cr garantis par semaine. Lisez les écritures salariales réelles pour rapprocher garantie et vols ; ne supposez pas mécaniquement que chaque montant affiché est un débit immédiat supplémentaire.
Étape 4. Repérer les sorties récurrentes
Passez les flux de trésorerie en Chart pour voir la tendance, puis revenez à la liste pour identifier les transactions à l’origine d’un mouvement.
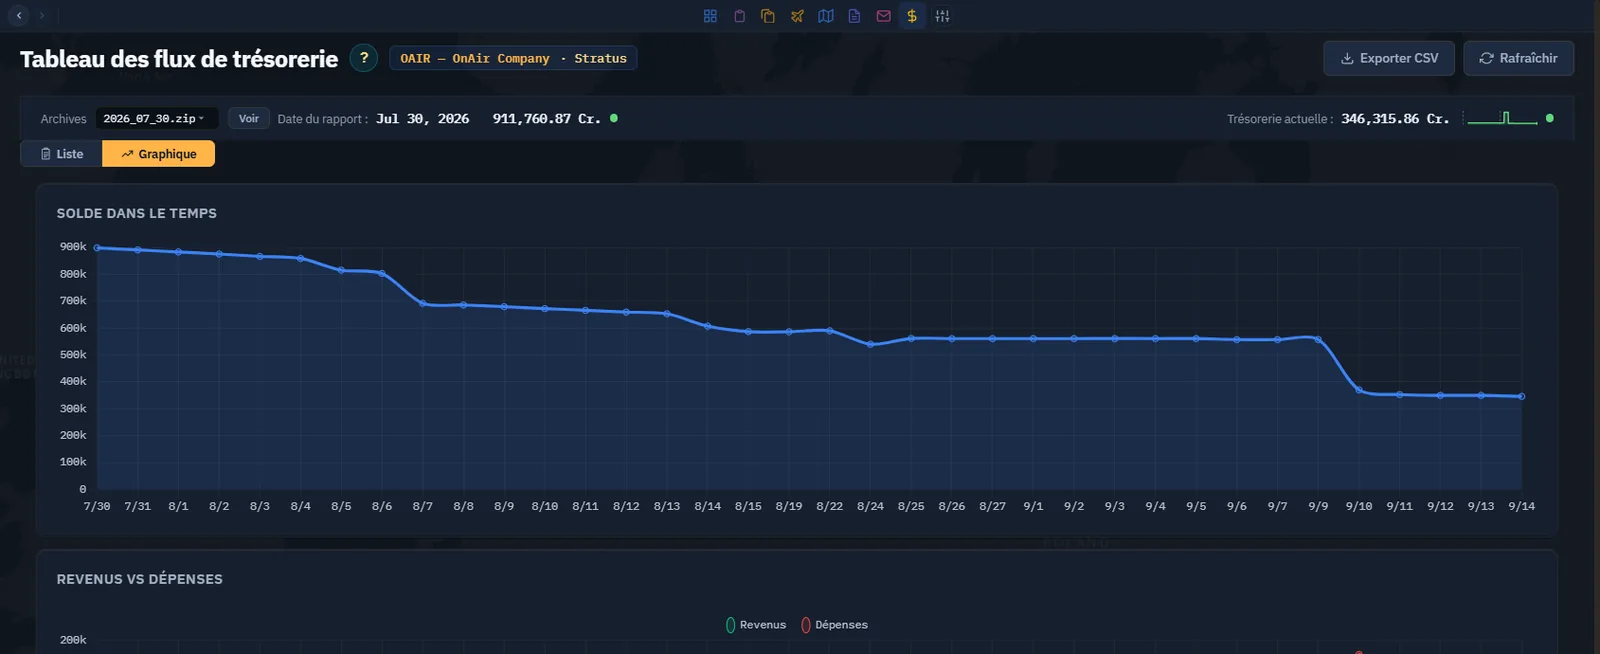
Vérifiez salaires, locations, crédits-bails, prêts et frais FBO récurrents. Une location inactive peut encore coûter selon son contrat. Avions, carburant et bâtiments peuvent avoir de la valeur alors que la compagnie manque d’argent pour l’échéance suivante. Gardez une réserve avant de dépenser le solde affiché pour grandir.
Étape 5. Lire un prêt avant de l’accepter
Ouvrez Loans. Comparez les engagements existants aux propositions. Lisez capital, premier paiement, durée, semaines restantes, paiement hebdomadaire, taux et montant dû. Un verrou de compétence, une erreur de chargement et une liste vide sont des états différents qui demandent des réponses différentes.
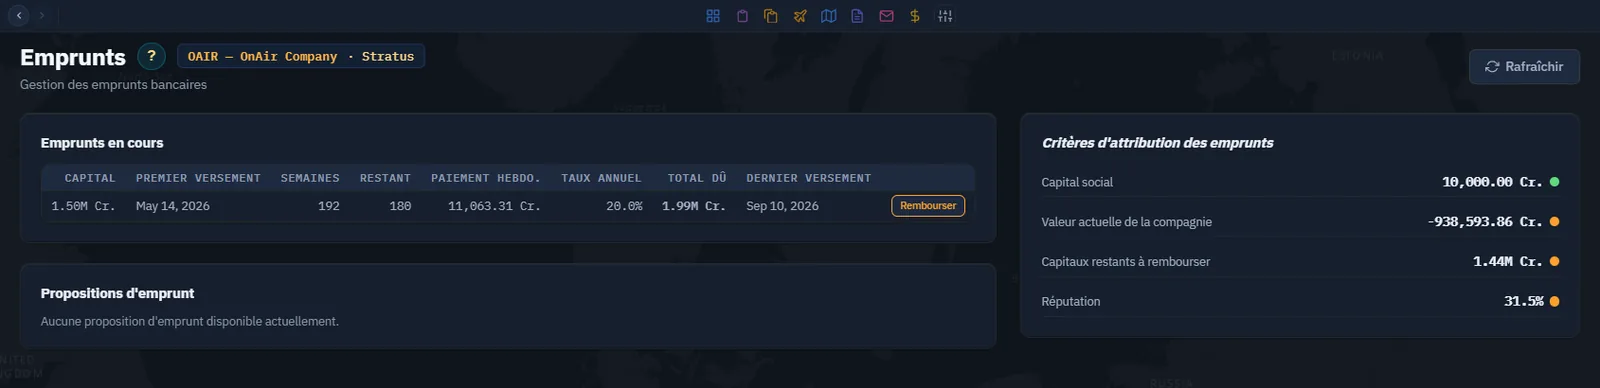
Le prêt existant affiche 11 063,31 Cr par semaine. Incluez-le dans la revue globale même s’il n’a pas été créé pour N5454S. Avant un remboursement anticipé, lisez le devis réel et la pénalité. Avant un nouvel emprunt, estimez comment l’activité financée couvrira l’échéance hebdomadaire, y compris pendant une période de faible utilisation.
Étape 6. Rapprocher les comptes après un vol terminé
Après l’enregistrement du vol simulateur, revenez au registre et retrouvez paiement de mission et frais associés. Séparez les transactions anciennes par date, description et avion. Comparez au budget avant vol et notez les causes des écarts.
Capture à compléter CF06 — résultat réalisé de la première mission. Après avoir terminé et enregistré le vol réel du chapitre 8, capturez son paiement et les frais pertinents de carburant, d’aéroport, d’avion et d’équipage. Ajoutez un court rapprochement avec référence et date du vol. N’utilisez pas un ancien paiement de compagnie comme preuve de livraison de cette mission.
Étape 7. Décider de l’expansion
Continuez seulement lorsque vous connaissez la trésorerie disponible, les engagements récurrents, le coût de la prochaine opération et la réserve restante après l’investissement. Si le plan dépend du revenu maximal immédiat de chaque vol, réduisez d’abord son ampleur. Le chapitre suivant applique ce contrôle avant de configurer le premier FBO.