
Liquidität, Kosten und Kredite verstehen
Klären Sie vor einem weiteren FBO oder Flugzeug, welchen Betrieb sich die Gesellschaft leisten kann. Die angekündigte Vergütung eines Auftrags ist Umsatz, nicht der nach dem Flug verbleibende Gewinn. Diese Übung folgt dem tatsächlichen Cessna-Kauf und dem Personalvertrag der vorherigen Kapitel.
Schritt 1. Den Kauf im Cashflow finden
Öffnen und aktualisieren Sie Cash Flow Statement. Lesen Sie Current Cash und das Berichtsdatum. Finden Sie den Flugzeugkauf in der Transaktionsliste. Das Beispiel erfasst 143.640 Cr für N5454S und einen aktuellen Geldbestand von 414.022,87 Cr zum Aufnahmezeitpunkt.
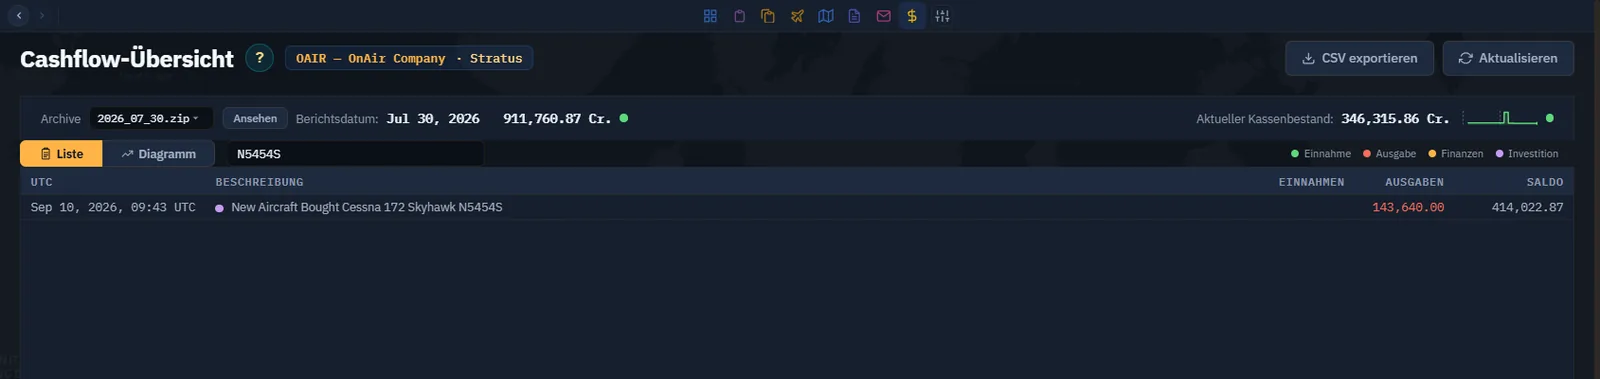
Die lokalisierte Aufnahme ist neuer als der im Text genannte ursprüngliche Kassenstand. Der Kauf von N5454S zeigt weiterhin 143.640 Cr. Ausgabe und 414.022,87 Cr. Saldo danach; das aktuelle Guthaben oben enthält spätere Buchungen.
Das Buch gehört einer bestehenden Testgesellschaft mit älteren Aktivitäten. Diese historischen Transaktionen sind keine Ergebnisse dieses Tutorials.
Filtern Sie die Beschreibung nach Flugzeug, Treibstoffkauf oder Gebühr. Ein Filter blendet Zeilen aus und verändert nicht den Gesamtbestand der Gesellschaft. Lesen Sie UTC-Zeitstempel und Einnahmen-/Ausgabenspalte, bevor Sie einen Eintrag deuten. Eine zurückgezahlte Kaution ist beispielsweise keine Vergütung für einen abgeschlossenen Flug.
Schritt 2. Geldbewegungen und Betriebsergebnis trennen
Die Legende unterscheidet Revenue, Expense, Financial und Investment. Der Flugzeugkauf ist eine Investition: Aus Geld wurde ein weiterhin im Besitz befindliches Flugzeug. Treibstoff, Löhne und Wartung erklären einen anderen Teil des Betriebs.
Öffnen Sie Income Statement, wählen Sie einen Zeitraum und verwenden Sie Display. Vergleichen Sie Erträge und Aufwendungen und lesen Sie den Nettogewinn. Suchen Sie hier nicht den gesamten Flugzeugkaufpreis als Betriebsaufwand. Verwenden Sie übereinstimmende Daten für Vergleiche und prüfen Sie verfügbare Berichte, wenn Aktivität fehlt.
Balance Sheet zeigt Vermögen, Verbindlichkeiten und Unternehmenswert zum letzten Finanzbericht. Dessen Datum ist entscheidend: Aktualisieren macht einen alten Bericht nicht zu einem Live-Kassenbuch. Prüfen Sie unmittelbar mögliche Ausgaben mit Current Cash.
Schritt 3. Den nächsten Flug budgetieren
Beginnen Sie mit der erwarteten Vergütung des angenommenen Auftrags. Listen Sie noch zu kaufenden Treibstoff, anwendbare Miet- oder Leasingkosten, Besatzung, Flughafengebühren und eine Wartungsreserve auf. Berücksichtigen Sie Positionierung, wenn der Rückflug keine zahlende Arbeit hat. Nutzen Sie aktuelle Angebote und tatsächliche Verträge statt des Stundensatzes eines anderen Flugzeugs.
Der Auftrag aus Kapitel 8 zahlt 570 Cr für einen Passagier. Daraus allein ergibt sich kein Gewinn. Die kurze Strecke eignet sich für eine erste Flugübung, aber die Gesellschaft muss ihre weiteren Verpflichtungen decken.
Der Pilotenvertrag nennt 115,50 Cr pro Flugstunde und 1.695 Cr wöchentlich garantiert. Lesen Sie tatsächliche Lohnbuchungen, um Garantie und Flugaktivität abzugleichen; behandeln Sie nicht automatisch jede Vertragszahl als zusätzliche sofortige Abbuchung.
Schritt 4. Laufende Belastungen finden
Wechseln Sie im Cashflow zu Chart, um den Verlauf zu sehen, und zurück zur Liste, um die dahinterliegenden Transaktionen zu finden.
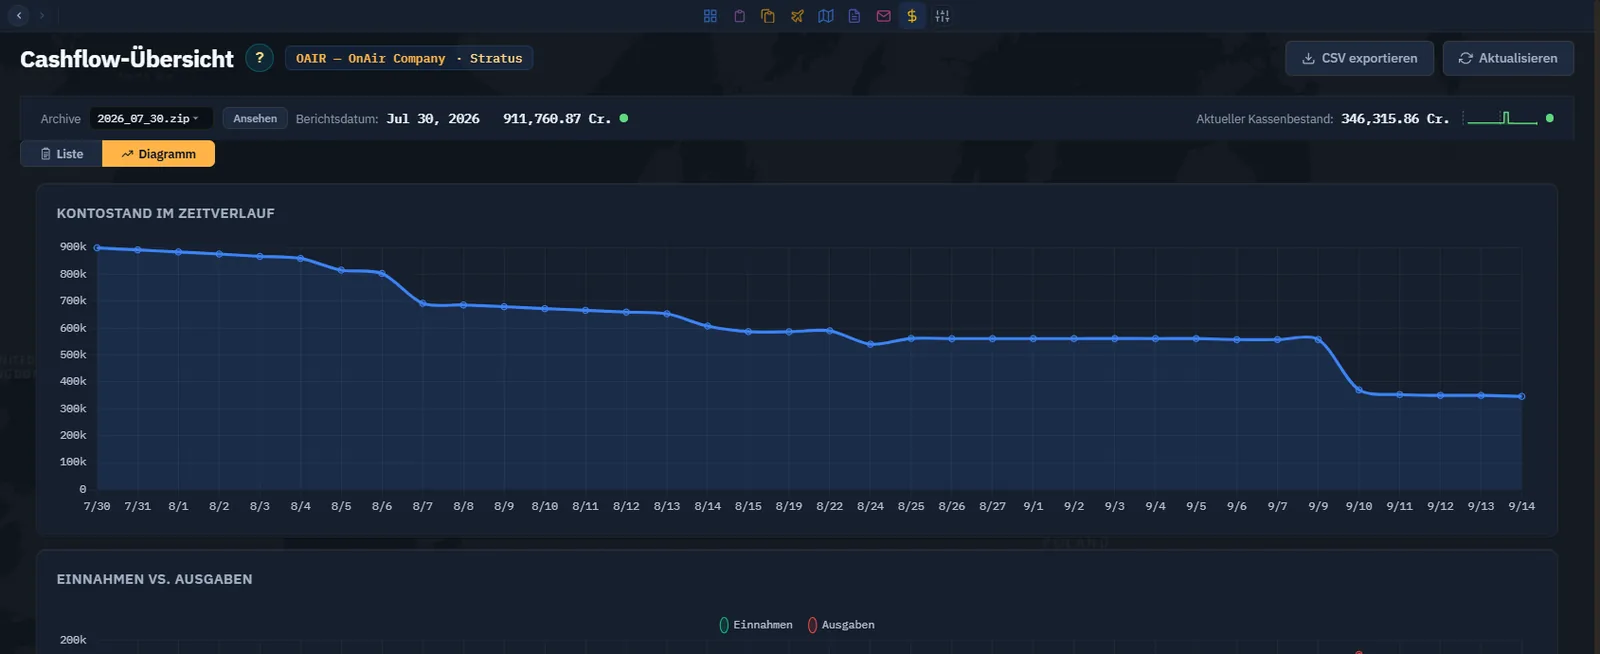
Prüfen Sie laufende Löhne, Mieten, Leasing, Kredite und FBO-Besitzkosten. Ein ungenutztes Mietflugzeug kann weiter Vertragskosten verursachen. Flugzeuge, Treibstoff und Gebäude können wertvoll sein, während Bargeld für die nächste Zahlung fehlt. Halten Sie eine Reserve zurück, bevor Sie den angezeigten Bestand für Wachstum ausgeben.
Schritt 5. Einen Kredit vor Annahme lesen
Öffnen Sie Loans. Vergleichen Sie bestehende Verpflichtungen mit Angeboten. Lesen Sie Kapital, erste Zahlung, Laufzeit, Restwochen, Wochenrate, Zinssatz und Restschuld. Eine Fähigkeitssperre, ein Ladefehler und eine leere Angebotsliste sind unterschiedliche Zustände und verlangen unterschiedliche Reaktionen.
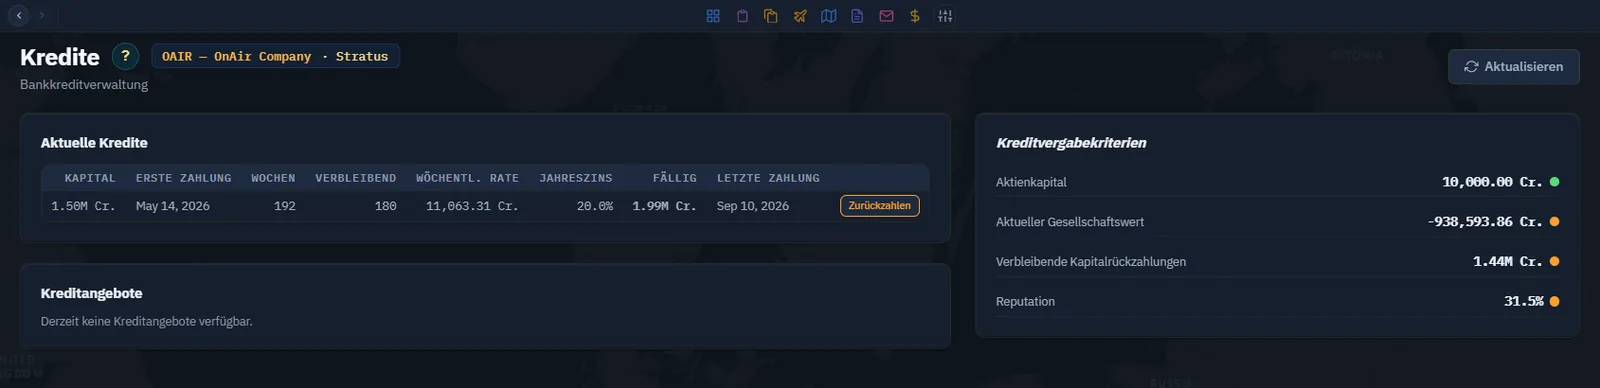
Der bestehende Kredit zeigt 11.063,31 Cr Wochenrate. Berücksichtigen Sie ihn unternehmensweit, auch wenn er nicht für N5454S aufgenommen wurde. Lesen Sie vor vorzeitiger Rückzahlung das tatsächliche Angebot und die Strafgebühr. Schätzen Sie bei neuer Verschuldung, wie die geplante Aktivität die Wochenrate auch bei geringer Auslastung deckt.
Schritt 6. Nach einem abgeschlossenen Flug abstimmen
Kehren Sie nach Registrierung des Simulatorflugs zum Buch zurück und finden Sie Auftragsvergütung und zugehörige Kosten. Trennen Sie ältere Transaktionen anhand von Zeit, Beschreibung und Flugzeug. Vergleichen Sie mit der Vorflugschätzung und dokumentieren Sie Abweichungsgründe.
Ausstehende Aufnahme CF06 — tatsächliches Ergebnis des ersten Auftrags. Erfassen Sie nach Abschluss und Registrierung des echten Flugs aus Kapitel 8 die Vergütung und relevante Treibstoff-, Flughafen-, Flugzeug- und Personalkosten. Ergänzen Sie einen kurzen Abgleich mit Flugreferenz und Datum. Verwenden Sie keine ältere Zahlung als Nachweis für diese Mission.
Schritt 7. Über die Erweiterung entscheiden
Fahren Sie erst fort, wenn verfügbarer Geldbestand, laufende Verpflichtungen, Kosten des nächsten Einsatzes und Reserve nach der Investition bekannt sind. Hängt der Plan von sofortigen maximalen Einnahmen jedes Flugs ab, verkleinern Sie ihn zuerst. Das nächste Kapitel nutzt diese Prüfung vor der Einrichtung des ersten FBO.